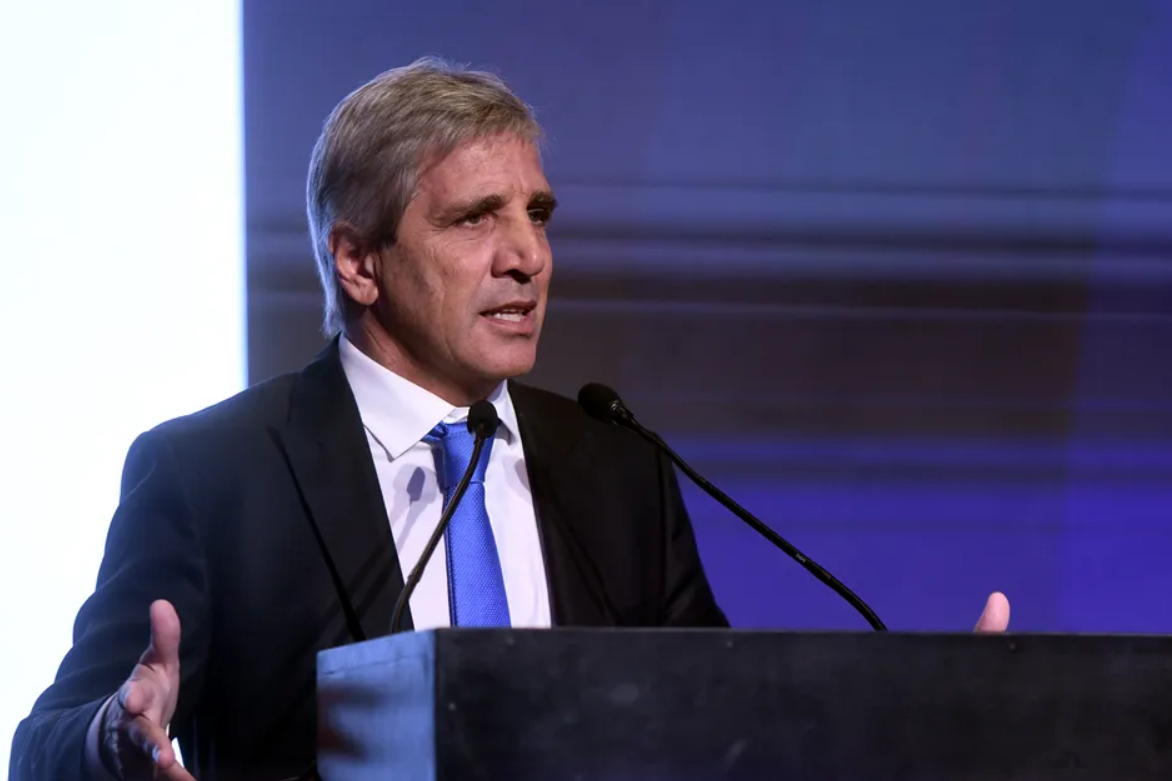
El ministro de Economía, Luis Caputo, anunció este miércoles un plan para fortalecer los créditos hipotecarios mediante el uso de $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de ANSES. La medida busca brindar a los bancos financiamiento de mayor plazo para que puedan ampliar la oferta de préstamos destinados a la vivienda.
Según explicó Caputo, el esquema permitiría generar soluciones habitacionales para unas 18.000 familias. Los fondos serán colocados mediante licitaciones transparentes con las entidades bancarias, con el objetivo de extender los plazos de los depósitos que actualmente utiliza el sistema financiero y adecuarlos a las necesidades de los préstamos hipotecarios.
El monto total será distribuido en licitaciones de $200.000 millones cada una. El programa contempla dos tramos para el fondeo bancario: uno a un año, con una tasa de UVA más un spread mínimo de 2,50%, y otro a cinco años, con una tasa de UVA más un spread mínimo de 4,50%.
En cuanto a los préstamos hipotecarios que podrán otorgarse con estos recursos, se estableció una tasa máxima de UVA + 7,50%, con un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA por crédito. El objetivo es que las entidades puedan ofrecer financiamiento de largo plazo sin quedar condicionadas por la corta duración de los depósitos.
Caputo explicó que el programa apunta a resolver el descalce de plazos que existe entre los depósitos bancarios y los créditos hipotecarios. Mientras los ahorros de los clientes suelen permanecer en el sistema por períodos relativamente cortos, los préstamos para comprar una vivienda requieren financiamiento durante muchos años. En ese esquema, el FGS aportará fondeo de mayor duración, mientras que el riesgo crediticio de cada préstamo continuará a cargo de los bancos.
El ministro anticipó que la primera licitación se realizaría la próxima semana y que el Banco Central tendrá a su cargo colaborar con el FGS en la organización de las subastas y la comunicación de sus condiciones. Caputo señaló que el mecanismo permitirá evaluar con rapidez cómo responden las entidades y cuánto pueden acelerar la generación de nuevos créditos hipotecarios.